Economia
Itaú BBA eleva recomendação da Tupy e projeta ação a R$ 20 até 2026
Banco vê recuperação operacional no segundo semestre, avanço em eficiência e potencial de alta de 25,1% para os papéis da empresa.
Banco vê recuperação operacional no segundo semestre, avanço em eficiência e potencial de alta de 25,1% para os papéis da empresa.
Banco destaca crescimento operacional, seguros da SulAmérica e expansão da Atlântica D’Or como vetores para a companhia.
Banco relata busca por financeiras, commodities e empresas ligadas à economia doméstica, mas vê incertezas fiscais e de crédito como freios.
Banco mantém recomendação de compra para Rede D’Or e BradSaúde e avalia projeto hospitalar em Jundiaí como estratégico, mas de impacto financeiro limitado.
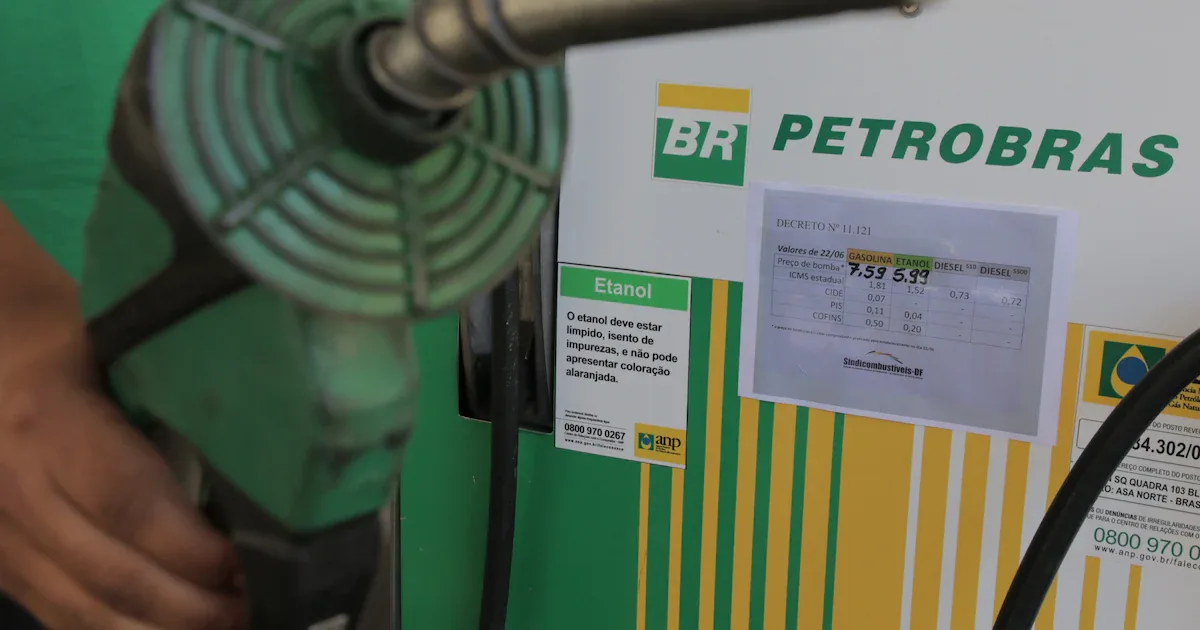
Preço efetivo para distribuidoras não muda com desconto ligado ao subsídio do governo, enquanto banco vê defasagem restante.
Banco estipula preço-alvo de R$ 32 para a ação e destaca operação verticalizada, reciclagem de ativos e expansão até 2028.
Itaú BBA mantém recomendação de compra e vê melhora do caixa, menor alavancagem e possível receita adicional com o Semavy.
Banco vê potencial de alta de 42,4%, mas alerta para volatilidade e pressão nas taxas de retenção no curto prazo.
Itaú BBA vê impacto na previsibilidade da governança e questiona possível reajuste de R$ 1,00 por litro no diesel.